Garantie décennale : ce qu’elle couvre et comment la faire jouer
La garantie décennale oblige tout constructeur à réparer, pendant dix ans à compter de la réception des travaux, les dommages qui compromettent la solidité d’un ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). Elle ne couvre ni l’esthétique, ni l’usure, ni les défauts visibles que vous avez acceptés sans réserve. Pour qu’elle serve à quelque chose le jour où une fissure s’ouvre, il faut deux papiers : le procès-verbal de réception et l’attestation d’assurance de l’artisan.
Par Hélène Marchais Publié le · 16 min de lecture
- Durée
- 10 ans après la réception
- Qui la doit
- Tout constructeur d'ouvrage
- À demander
- L'attestation nominative
- Texte
- Code civil, art. 1792
Qu’est-ce que la garantie décennale, exactement ?
Le texte tient en deux phrases. L’article 1792 du Code civil dit que tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages qui compromettent sa solidité ou qui, l’affectant dans l’un de ses éléments constitutifs ou d’équipement, le rendent impropre à sa destination. Il ajoute que cette responsabilité tombe seulement si le constructeur prouve une cause étrangère.
Traduit en français courant : vous n’avez pas à démontrer que l’artisan a mal travaillé. Il vous suffit d’établir que le dommage existe, qu’il est assez grave et qu’il touche l’ouvrage qu’il a réalisé. C’est à lui de prouver que la cause lui est extérieure : force majeure, fait d’un tiers, ou faute de votre part. Les juristes parlent de présomption de responsabilité, et c’est ce qui rend cette garantie si précieuse pour un particulier.
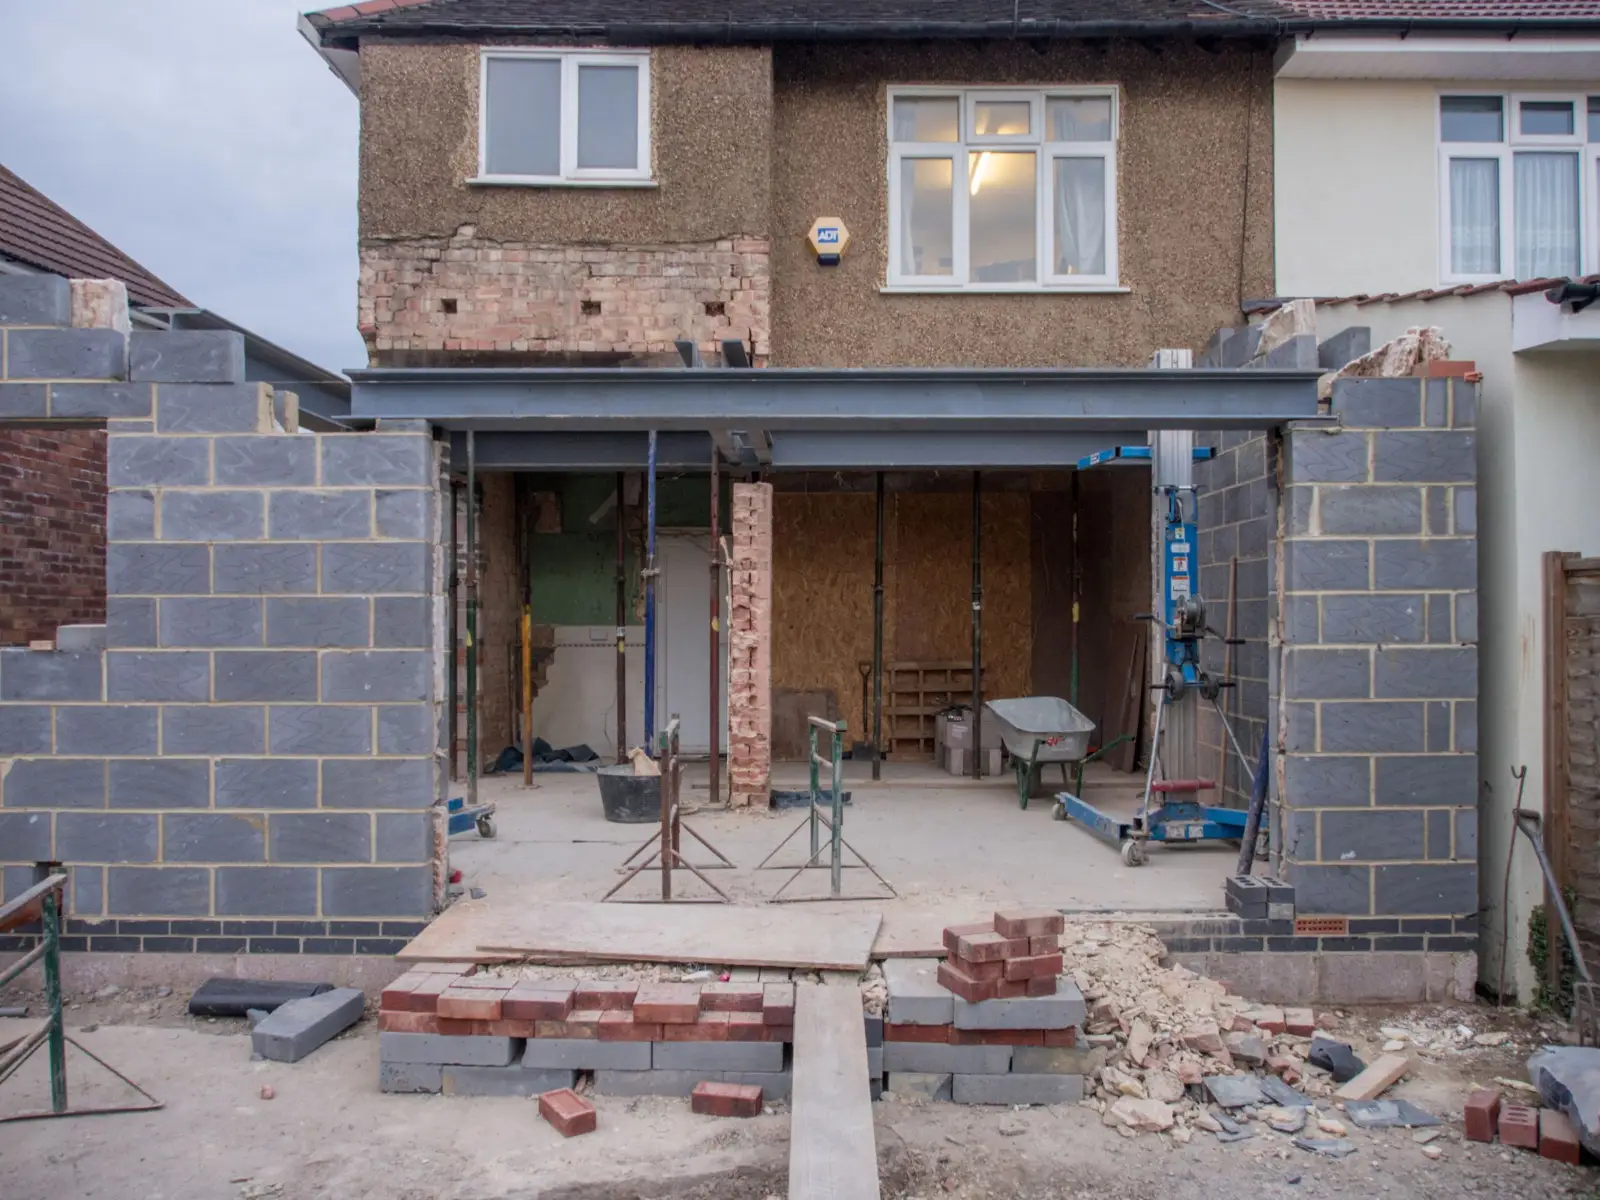
Elle ne concerne pas seulement la maison neuve. Service-public.fr rappelle qu’elle s’applique aussi aux extensions et aux travaux de rénovation d’un bâtiment existant, dès lors qu’ils constituent un ouvrage, c’est-à-dire qu’ils mobilisent des techniques de construction. Une surélévation, une reprise de charpente, une réfection complète de toiture, une ouverture de mur porteur ou une dalle de terrasse entrent dans ce cadre. Un coup de peinture sur des murs sains, non.
Le bénéficiaire est le maître d’ouvrage, donc vous si vous avez commandé les travaux, puis les propriétaires successifs : la garantie suit le bien pendant ses dix ans, même s’il est vendu entre-temps.
Qu’est-ce qui est couvert par la garantie décennale ?
Deux familles de dommages ouvrent droit à la garantie. La première regroupe ceux qui compromettent la solidité de l’ouvrage : affaissement d’un plancher, fissures structurelles, charpente qui se déforme, fondations qui bougent. La seconde, plus large, regroupe ceux qui rendent l’ouvrage impropre à sa destination, même sans menace d’effondrement : une toiture neuve qui laisse passer l’eau, un réseau d’assainissement qui refoule, une salle de bains inutilisable à cause d’infiltrations dans la dalle.
Les éléments couverts, selon la liste que donne l’administration, sont les ouvrages de fondation et d’ossature, les ouvrages de viabilité (réseaux, assainissement), la voirie d’accès, les ouvrages dotés de fondations (véranda, terrasse, piscine enterrée) et les éléments d’équipement indissociables du bâti. L’article 1792-2 du Code civil définit ces derniers : ceux dont la dépose, le démontage ou le remplacement ne peut se faire sans détériorer ou enlever de la matière à l’ouvrage. Une canalisation encastrée, un plancher chauffant, une installation électrique noyée dans les murs, des huisseries scellées en font partie.
Le texte précise que la responsabilité joue « même résultant d’un vice du sol ». Un terrain argileux mal étudié, qui fait travailler les fondations, n’exonère donc pas le constructeur : c’était à lui, ou au bureau d’études, d’adapter l’ouvrage au terrain. Ce point revient souvent dans les dossiers de fissures, en particulier dans les communes exposées au retrait-gonflement des argiles.
Dernier critère, souvent oublié : le dommage ne doit pas avoir été apparent lors de la réception. Un désordre visible ce jour-là, que vous n’avez pas noté en réserve, est réputé accepté. Un désordre signalé en réserve mais qui ne révèle toute son ampleur qu’ensuite peut, lui, relever de la décennale.
Une fissure relève-t-elle toujours de la garantie décennale ?
Non, et c’est la question qui arrive le plus souvent au pire moment, trois mois après l’emménagement. Une microfissure dans un enduit ou à la jonction de deux plaques de plâtre est en général un désordre esthétique : elle relève, la première année, de la garantie de parfait achèvement, puis de la responsabilité contractuelle ordinaire, mais pas de la décennale.
La fissure entre dans le champ décennal quand elle traduit une atteinte à la structure ou qu’elle ouvre la voie à des infiltrations qui rendent le logement impropre à l’habitation. Les experts regardent sa largeur, son tracé (en escalier dans une maçonnerie, oblique depuis l’angle d’une ouverture), son caractère traversant et surtout son évolution dans le temps. Une fissure qui s’élargit d’un mois à l’autre raconte autre chose qu’un trait figé.
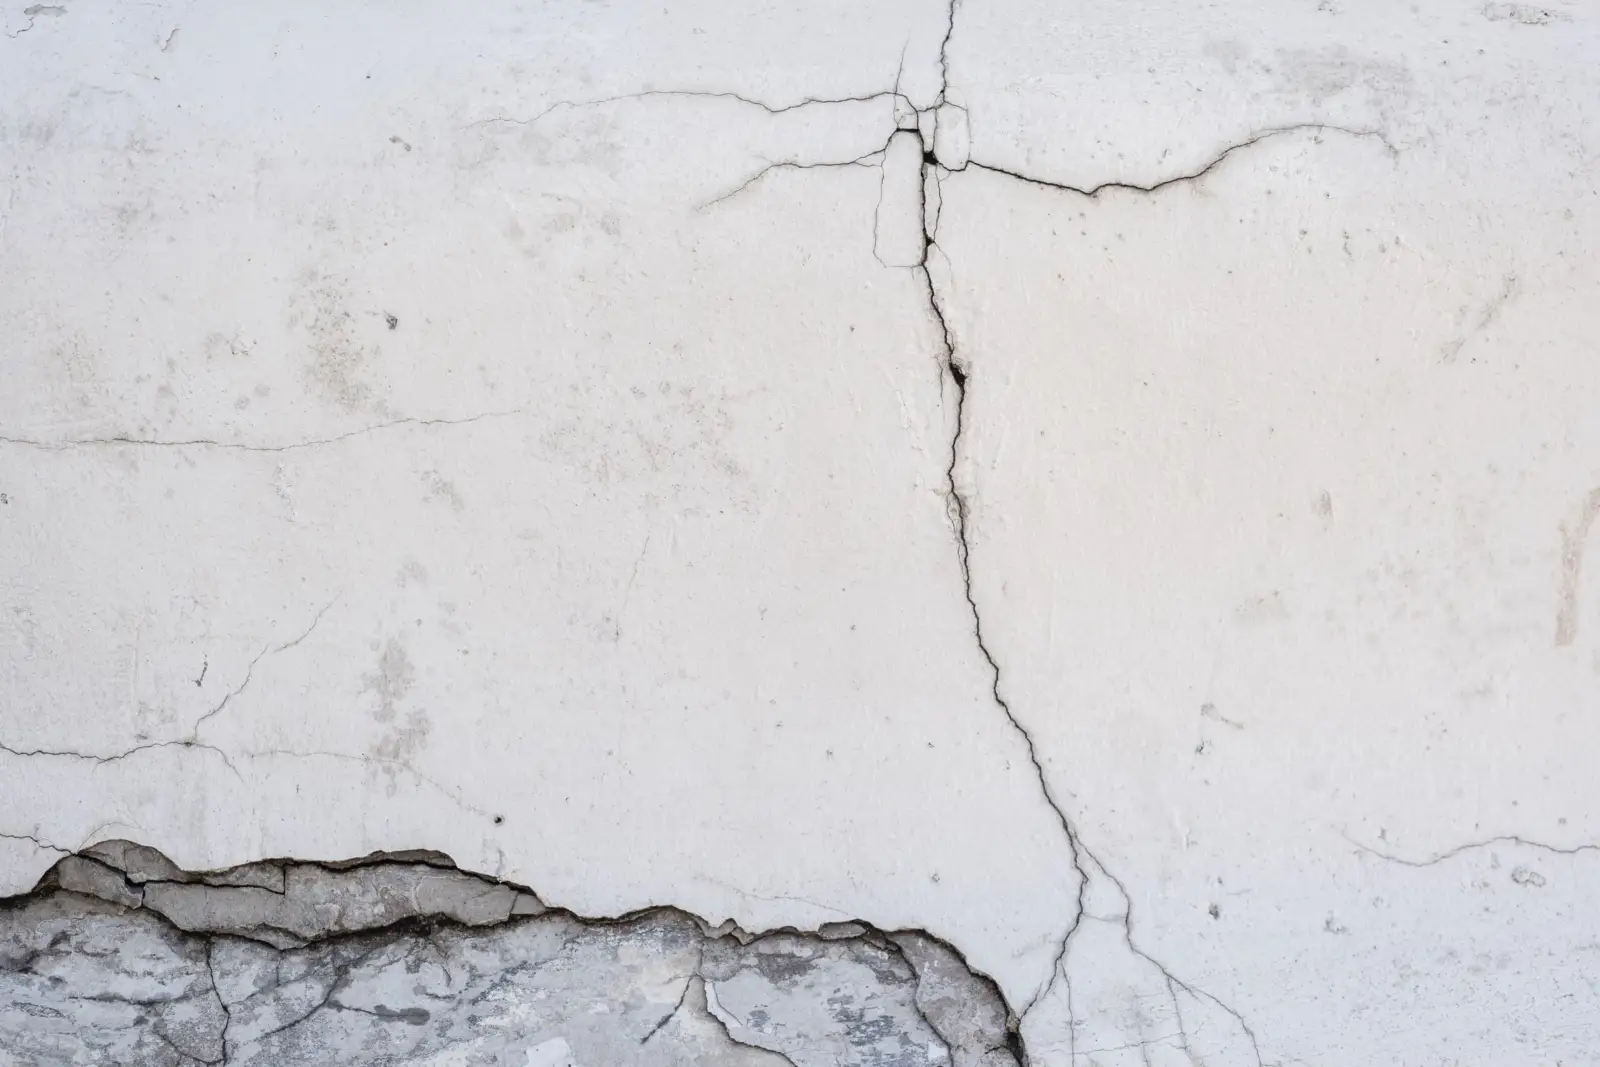
Vous n’avez pas à trancher seul entre esthétique et structurel. En pratique, la déclaration de sinistre déclenche une expertise, et c’est elle qui qualifie le désordre. Votre rôle consiste à dater l’apparition, à photographier, à mesurer et à ne pas reboucher avant le passage de l’expert.
Qu’est-ce qui ne rentre pas dans la garantie décennale ?
La liste des exclusions est aussi importante que celle des dommages couverts, parce que c’est souvent là que naissent les déceptions. Ne relèvent pas de la décennale :
- les défauts purement esthétiques qui n’affectent ni la solidité ni l’usage (teinte d’un enduit, petites irrégularités de carrelage, microfissures) ;
- les désordres apparents à la réception et non réservés dans le procès-verbal ;
- l’usure normale, le défaut d’entretien et l’usage anormal de l’ouvrage ;
- les éléments d’équipement dissociables (ballon d’eau chaude, radiateur posé en applique, volet roulant rapporté), qui relèvent de la garantie biennale de bon fonctionnement ;
- les équipements dont la fonction exclusive est de permettre une activité professionnelle dans l’ouvrage, exclus par l’article 1792-7 du Code civil ;
- les travaux que l’artisan n’avait pas déclarés à son assureur : son assurance ne jouera pas, même si sa responsabilité reste engagée ;
- les dommages dus à une cause étrangère (événement naturel exceptionnel constitutif de force majeure,intervention d’un tiers, modification faite par vous-même).
Un cas a bougé récemment : les équipements ajoutés sur un bâtiment existant, comme une pompe à chaleur ou un insert de cheminée. Pendant quelques années, la Cour de cassation les a rattachés à la décennale lorsqu’ils rendaient l’ensemble impropre à sa destination. Par un arrêt de sa troisième chambre civile du 21 mars 2024, elle est revenue sur cette position : un équipement installé sur l’existant, qui ne constitue pas lui-même un ouvrage, relève désormais de la responsabilité contractuelle de droit commun. Le recours existe toujours, mais il ne bénéficie plus de la présomption ni de l’assurance obligatoire.
Quand commence la garantie décennale et combien de temps dure-t-elle ?
Le point de départ est la réception, définie par l’article 1792-6 du Code civil comme l’acte par lequel le maître de l’ouvrage déclare l’accepter, avec ou sans réserves. Le délai démarre le lendemain de la signature du procès-verbal et court dix ans (article 1792-4-1). Sans procès-verbal, la jurisprudence admet une réception tacite, par exemple quand vous prenez possession des lieux et payez le solde, mais la date devient alors discutable. Mieux vaut signer un PV daté : la marche à suivre est détaillée dans notre guide sur la réception des travaux.
Ce délai de dix ans ne se suspend pas au gré de vos courriers. Une lettre recommandée, même bien rédigée, n’interrompt pas le compte à rebours : seule une demande en justice le fait, y compris une demande en référé pour obtenir une expertise (article 2241 du Code civil). Si un désordre apparaît en neuvième année et que la discussion traîne, il faut saisir le juge avant la date anniversaire.
La décennale n’est qu’une des protections qui s’empilent après la réception. Le tableau ci-dessous les remet dans l’ordre.
| Garantie | Durée | Ce qu’elle couvre | Qui paie | Texte |
|---|---|---|---|---|
| Parfait achèvement | 1 an après la réception | Tous les désordres réservés au PV ou signalés pendant l’année, hors usure | L’entreprise qui a réalisé les travaux | Code civil, art. 1792-6 |
| Bon fonctionnement (biennale) | 2 ans minimum après la réception | Éléments d’équipement dissociables qui tombent en panne | L’entreprise | Code civil, art. 1792-3 |
| Décennale | 10 ans après la réception | Dommages graves : solidité compromise ou ouvrage impropre à sa destination | Le constructeur, via son assurance obligatoire | Code civil, art. 1792 et 1792-4-1 ; Code des assurances, art. L241-1 |
| Dommages-ouvrage | De la fin de la 1re année à la 10e après la réception (plus tôt dans certains cas) | Les mêmes dommages que la décennale, préfinancés sans recherche de responsable | L’assureur du maître d’ouvrage, qui se retourne ensuite contre les responsables | Code des assurances, art. L242-1 |
Garantie décennale et assurance décennale : quelle différence ?
Les deux expressions sont employées l’une pour l’autre, à tort. La garantie, ou plus exactement la responsabilité décennale, est une obligation légale qui pèse sur le constructeur, qu’il soit assuré ou non. L’assurance décennale est le contrat qui finance cette responsabilité. L’article L241-1 du Code des assurances impose à toute personne dont la responsabilité décennale peut être engagée d’être couverte, et d’en justifier à l’ouverture de tout chantier.
La différence devient très concrète quand l’entreprise disparaît. Un artisan en liquidation reste responsable sur le papier, mais sa responsabilité ne vaut plus grand-chose sans assureur derrière. C’est l’assurance qui transforme un droit en chèque.
Sont tenus de s’assurer : les entrepreneurs et artisans, y compris sous le régime de la micro-entreprise, les architectes, maîtres d’œuvre, techniciens, bureaux d’études, ingénieurs-conseils, promoteurs et constructeurs de maisons individuelles. Les sous-traitants échappent à la décennale envers vous, faute de contrat direct, mais restent responsables envers l’entreprise principale. Les constructeurs étrangers qui travaillent en France doivent justifier d’une couverture conforme à la loi française. La sanction de l’absence d’assurance est pénale : 6 mois d’emprisonnement et 75 000 € d’amende, ou l’une des deux peines (article L243-3). Elle ne s’applique pas au particulier qui construit pour lui-même ou sa famille.
Un détail technique compte beaucoup : le contrat qui joue est celui qui était en vigueur à la date d’ouverture du chantier, pas celui du jour du sinistre. Si l’artisan a changé d’assureur ou résilié son contrat entre-temps, c’est l’assureur de l’époque qui doit payer, pour toute la durée de la responsabilité.
Comment lire et vérifier une attestation d’assurance décennale ?
Depuis la loi du 18 juin 2014, l’attestation doit être jointe au devis et à la facture (article L243-2 du Code des assurances), et un arrêté en fixe le modèle, reproduit sur service-public.fr. Un document conforme se lit en cinq minutes, à condition de savoir où regarder. Voici l’ordre que nous conseillons.
- Vérifier que l’attestation est nominative. Le nom ou la raison sociale et le numéro SIREN doivent correspondre exactement à ceux du devis. Une attestation au nom d’une autre société, même « partenaire », ne vous couvre pas. Contrôlez le SIREN sur l’annuaire officiel des entreprises.
- Contrôler la période de validité. Elle doit couvrir la date prévue d’ouverture de votre chantier. Une attestation valable jusqu’au 31 décembre pour un chantier qui démarre en février suivant ne prouve rien : demandez la nouvelle.
- Lire la liste des activités couvertes. C’est le piège principal. Un artisan assuré en « plâtrerie, isolation intérieure » n’est pas couvert s’il refait votre charpente. Chaque activité du devis doit apparaître, avec le même vocabulaire que la nomenclature de l’assureur.
- Repérer les limites. Le modèle réglementaire indique le type d’ouvrages couverts, un éventuel plafond de coût de chantier et la zone géographique. Un chantier dont le montant dépasse le plafond indiqué doit faire l’objet d’une couverture complémentaire.
- Noter l’assureur et le numéro de contrat. Ce sont eux qui vous serviront dans dix ans. En cas de doute, l’assureur peut confirmer par écrit que le contrat est en cours et couvre l’activité : la démarche est gratuite et courante.
- Archiver l’attestation avec le devis signé. Gardez-la au moins dix ans après la réception, avec le procès-verbal et les factures, dans un dossier que vous transmettrez à l’acquéreur si vous vendez.
Vigilance
Méfiez-vous d’une attestation envoyée en simple photo floue, sans nom d’assureur lisible, ou émise par un organisme dont vous ne trouvez aucune trace. Les fausses attestations existent, tout comme les contrats résiliés pour impayé qu’on continue de montrer. Un appel ou un courriel à l’assureur, numéro de contrat en main, lève le doute avant la signature du devis.
La décennale n’est qu’un volet de la vérification d’une entreprise. L’immatriculation, la responsabilité civile professionnelle et les qualifications comptent aussi : nous les passons en revue dans la rubrique Choisir un artisan, et le guide consacré à la qualification Qualibat explique comment contrôler un certificat en ligne.
L’assurance dommages-ouvrage est-elle obligatoire pour un particulier ?
Oui. L’article L242-1 du Code des assurances impose au maître d’ouvrage, particulier compris, de souscrire une assurance dommages-ouvrage avant l’ouverture d’un chantier de construction, d’extension ou de rénovation lourde confié à une entreprise. Son intérêt tient en une idée : elle paie les réparations relevant de la décennale sans attendre qu’on ait établi qui est responsable, puis se retourne elle-même contre les constructeurs et leurs assureurs.
Les délais qu’elle doit tenir sont encadrés, et service-public.fr les détaille (fiche vérifiée le 17 septembre 2026). À réception de votre déclaration, l’assureur a 10 jours pour réclamer les pièces manquantes. Une fois le dossier complet, il dispose de 60 jours pour faire expertiser, vous transmettre le rapport et vous dire s’il prend le sinistre en charge, puis de 90 jours au total pour chiffrer une offre. Pour un dommage estimé à moins de 1 800 €, l’expertise n’est pas obligatoire et l’offre doit arriver sous 15 jours. Une fois l’offre acceptée, le paiement intervient dans les 15 jours, et aucune franchise ne peut rester à votre charge.
Si l’assureur laisse filer ces délais, vous pouvez engager les travaux après l’en avoir informé par recommandé, et l’indemnité est majorée d’un intérêt égal au double du taux légal. Si l’offre vous paraît insuffisante et que les réparations ne peuvent pas attendre, vous pouvez obtenir une avance d’au moins les trois quarts du montant proposé.
La contrepartie est connue : l’absence de dommages-ouvrage n’est pas sanctionnée pénalement pour un particulier qui construit pour lui-même, et beaucoup de ménages font l’impasse pour des travaux de rénovation, jugeant la prime élevée. Elle varie selon le montant et la nature des travaux et d’un assureur à l’autre ; seules plusieurs propositions écrites vous donneront un ordre de grandeur fiable. Sans elle, il faudra passer par l’assureur de chaque constructeur, qui discutera la responsabilité de son client, et le dossier peut prendre des années. Autre effet rarement anticipé : en cas de vente dans les dix ans, le notaire doit mentionner dans l’acte l’existence ou l’absence des assurances obligatoires, et l’acquéreur le verra.
Bon réflexe
Si un organisme refuse de vous assurer en dommages-ouvrage, vous pouvez saisir le Bureau central de tarification (BCT), qui fixe alors la prime que l’assureur de votre choix devra appliquer. Demandez les devis d’assurance en même temps que les devis de travaux : les assureurs réclament les attestations décennales des entreprises, autant les rassembler une seule fois. Pour replacer ce coût dans le budget global, voyez la rubrique Devis, démarches et aides.
Comment faire jouer la garantie décennale, étape par étape ?
La procédure ne demande pas d’avocat au départ, mais de l’ordre et des preuves. Dans cet ordre :
- Constater et dater le dommage. Photos datées, mesures, relevé des pièces touchées, et si possible un constat par commissaire de justice quand l’enjeu est important. Ne réparez rien vous-même, sauf mesure conservatoire urgente (bâche sur une toiture, coupure d’eau), que vous documentez aussi.
- Rassembler le dossier. Devis signé, factures, procès-verbal de réception, attestation d’assurance décennale de l’entreprise concernée, contrat dommages-ouvrage s’il existe. C’est ce dossier qui fixe la date de départ et l’assureur compétent.
- Déclarer le sinistre à votre assureur dommages-ouvrage. Par lettre recommandée avec avis de réception ou envoi recommandé électronique, en indiquant le numéro de contrat, l’adresse du chantier, la date de réception, la date d’apparition et la description des désordres. Vous disposez de deux ans à partir de la connaissance du dommage, mais n’attendez pas : les délais de l’assureur ne courent qu’à réception.
- Mettre en demeure le constructeur. Lettre recommandée décrivant les désordres et lui demandant de les réparer dans un délai précis. Adressez une copie à son assureur décennal, dont les coordonnées figurent sur l’attestation. Sans dommages-ouvrage, c’est cette démarche qui ouvre le dossier.
- Suivre l’expertise. L’expert mandaté par l’assureur visite les lieux, parfois en présence de l’entreprise. Soyez présent, montrez vos photos datées et demandez que vos observations figurent au rapport. Vous pouvez vous faire assister par un expert indépendant, à vos frais.
- Accepter ou contester l’offre. Une offre acceptée est payée sous quinze jours et doit servir à réparer. En cas de refus de garantie ou d’offre insuffisante, tentez d’abord la médiation ou la conciliation, puis demandez en référé une expertise judiciaire devant le tribunal judiciaire.
- Surveiller la date butoir. Si le dossier n’est pas réglé à l’approche des dix ans, seule une assignation en justice préserve vos droits. À ce stade, un avocat en droit de la construction devient utile.
Service-public.fr met à disposition, avec l’Institut national de la consommation, des modèles de lettre pour déclarer un sinistre à l’assureur dommages-ouvrage et pour faire jouer la garantie quand le constructeur n’existe plus. Ils évitent d’oublier une mention. La fiche officielle sur la garantie décennale des constructeurs renvoie vers les textes et ces modèles.
Que faire si l’artisan a disparu ou est en liquidation ?
C’est la situation où l’attestation conservée au fond d’un tiroir change tout. La garantie décennale peut être mise en œuvre même si le constructeur a déposé le bilan : vous vous adressez directement à l’assureur dont les coordonnées figurent sur l’attestation, celui qui couvrait l’entreprise à la date d’ouverture de votre chantier. La disparition de l’entreprise ne libère pas l’assureur.
Si vous avez perdu l’attestation, plusieurs pistes existent. L’annuaire officiel des entreprises et le Bulletin officiel des annonces civiles et commerciales (Bodacc) indiquent si une procédure collective est ouverte et qui est le mandataire judiciaire ; celui-ci peut vous communiquer le nom de l’assureur, comme le rappelle service-public.fr. Votre assureur dommages-ouvrage, s’il existe, a en principe reçu les attestations à la souscription. Le notaire, si le bien a été acheté dans les dix ans, a dû annexer les assurances à l’acte.
Reste le cas le plus inconfortable : l’entreprise n’était pas assurée, ou pas pour l’activité en cause, et elle est en liquidation. Vous pouvez déclarer votre créance auprès du mandataire judiciaire, dans les deux mois qui suivent la publication du jugement d’ouverture au Bodacc. Soyons honnêtes : les créanciers sans garantie récupèrent souvent peu de chose au terme d’une liquidation. C’est précisément le scénario contre lequel la dommages-ouvrage protège, et la raison pour laquelle l’attestation se vérifie avant la signature, pas après la fissure.
Une plainte pénale pour défaut d’assurance reste possible, mais elle sanctionne le dirigeant sans financer vos réparations. Elle se discute avec un avocat, au cas par cas.
À qui s’adresser
Pour une première lecture gratuite de votre situation (quelle garantie s’applique, quel délai court encore), l’Agence départementale pour l’information sur le logement (ADIL) de votre département reçoit les particuliers. En cas de désaccord avec l’entreprise, le médiateur de la consommation dont elle doit indiquer les coordonnées sur ses documents, ou un conciliateur de justice, permet une tentative amiable, obligatoire avant le tribunal pour les petits litiges. Quand l’assureur refuse sa garantie ou que la date anniversaire approche, un avocat en droit de la construction, éventuellement pris en charge par votre protection juridique, prend le relais.
Questions fréquentes
Quel artisan doit avoir une assurance décennale ?
Tout professionnel qui réalise un ouvrage ou intervient sur sa structure, son clos, son couvert ou ses équipements indissociables : maçon, couvreur, charpentier, plombier et électricien pour les réseaux encastrés, menuisier qui pose des fenêtres, plaquiste, carreleur, chauffagiste. Le statut n’y change rien, la micro-entreprise est concernée. Un peintre qui ne fait que de la décoration intérieure n’y est en principe pas tenu, contrairement à celui qui réalise un ravalement d’étanchéité.
Que se passe-t-il si je fais travailler un artisan sans décennale ?
Sa responsabilité décennale existe quand même, puisqu’elle découle de la loi et non du contrat d’assurance. Mais si un dommage grave survient, vous devrez obtenir réparation directement auprès de lui, sur ses fonds propres, et rien ne sera payé s’il a cessé son activité ou fait faillite. L’artisan s’expose à des sanctions pénales, et vous pourriez avoir des difficultés au moment de revendre le bien dans les dix ans.
Qui peut déclencher la garantie décennale ?
Le maître d’ouvrage, c’est-à-dire la personne qui a commandé les travaux, et après lui chaque propriétaire successif du bien pendant les dix ans qui suivent la réception. Un acquéreur peut donc agir contre un constructeur avec lequel il n’a jamais signé de contrat. En copropriété, le syndicat des copropriétaires agit pour les parties communes, par l’intermédiaire du syndic.
Des travaux faits soi-même sont-ils couverts par une garantie décennale ?
Non, personne ne vous couvre pour votre propre ouvrage. En revanche, si vous vendez dans les dix ans une maison que vous avez construite ou agrandie vous-même, l’article 1792-1 du Code civil vous répute constructeur : vous devenez responsable envers l’acheteur des dommages graves, sans assurance pour les payer. Le notaire mentionnera l’absence d’assurance dans l’acte de vente.
La garantie décennale couvre-t-elle une pompe à chaleur ou une fenêtre remplacée ?
Une fenêtre scellée dans la maçonnerie est un élément indissociable et peut relever de la décennale si le défaut rend le logement impropre à l’usage. Une pompe à chaleur ajoutée sur une maison existante relève, depuis l’arrêt de la Cour de cassation du 21 mars 2024, de la responsabilité contractuelle ordinaire et de la garantie biennale, sauf si l’installation constitue en elle-même un ouvrage.
Dans la même rubrique
 Choisir un artisanLitige avec un artisan : les recours, de la lettre au tribunalMalfaçon, chantier abandonné, facture contestée : preuves, mise en demeure, médiateur de la consommation, conciliateur, expertise, injonction de faire, tribunal et délais pour agir.18 min de lecture
 Choisir un artisanRéception des travaux : PV, réserves et garanties qui démarrentArticle 1792-6, visite pas à pas, procès-verbal, réserves, refus, réception tacite, retenue de garantie de 5 % et garanties de parfait achèvement et biennale : comment ne rien perdre à la signature.18 min de lecture
 Choisir un artisanQualifelec : ce que garantit la qualification d’un électricienCe qu'est Qualifelec, ce que recouvrent ses qualifications et les mentions IRVE et RGE, le rôle du Consuel et comment vérifier un certificat pas à pas.16 min de lecture